Banking-Apps bewerte ich nicht danach, wie spektakulär sie aussehen, sondern danach, ob sie mich im richtigen Moment ruhig und zügig durch eine wichtige Aufgabe führen. Die Absa Banking App ist eine kostenlose Finanz-App von Absa Group Limited, die sich an Kundinnen und Kunden richtet, die ihre Bankgeschäfte unterwegs erledigen möchten. Sie ist für alle Altersgruppen ab null Jahren eingestuft und läuft ab Android 8.0.
Mein erster Eindruck ist der einer klassischen mobilen Banking-Lösung: weniger Spielerei, mehr Konzentration auf den täglichen Zugriff. Das passt zu einer App, die laut ihrer Kurzbeschreibung das mobile Banking von Absa abbildet und laufend um weitere Funktionen ergänzt wird. Entscheidend ist dabei nicht nur, welche Werkzeuge vorhanden sind, sondern wie gut die Anwendung in Situationen funktioniert, in denen ich wenig Zeit habe oder eine stabile Verbindung nicht selbstverständlich ist.
Wie sich die App im Alltag anfühlt
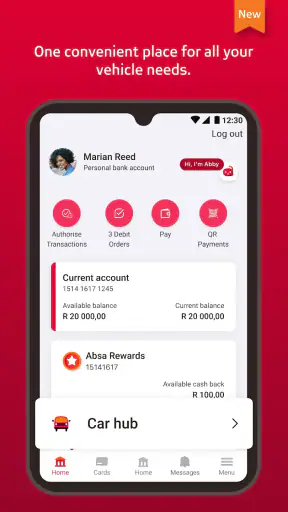
Bei einer Banking-App erwarte ich vor allem kurze Wege. Wenn ich unterwegs meinen Kontostand prüfen, eine Zahlung kontrollieren oder eine finanzielle Entscheidung treffen möchte, will ich nicht erst lange suchen. Genau hier liegt die wichtigste Stärke dieses Produkts: Es ist klar auf Bankgeschäfte ausgerichtet und nicht mit zusätzlichen Themen überladen, die vom eigentlichen Zweck ablenken.
Die wahrgenommene Geschwindigkeit hängt bei einer solchen Anwendung allerdings nicht nur vom Smartphone ab. Auch die Verbindung zu den Bankdiensten, die Auslastung des Netzes und die Sicherheitsprüfung im Hintergrund beeinflussen, wie schnell ein Bildschirm erscheint oder eine Aktion abgeschlossen wird. Deshalb würde ich die App nicht allein danach beurteilen, ob jeder Ladevorgang sofort abgeschlossen ist. Wichtiger ist, ob sie nach einer kurzen Verzögerung verständlich weiterführt und nicht den Eindruck erweckt, eine Eingabe sei verloren gegangen.
Für mich ist bei Finanz-Apps besonders angenehm, wenn wichtige Informationen nicht durch unnötige Animationen versteckt werden. Wer morgens vor der Arbeit kurz einen Zahlungseingang prüfen möchte, braucht keine aufwendige Präsentation. Die Absa-App wirkt in diesem Zusammenhang wie ein Werkzeug für wiederkehrende Aufgaben: öffnen, orientieren, prüfen und wieder schließen.
Ein praktischer Tipp ist, die Anwendung nicht erst in einem dringenden Moment einzurichten. Ich würde sie zunächst in einer ruhigen Situation öffnen, mich mit der Navigation vertraut machen und prüfen, wie sich der Anmeldevorgang anfühlt. So weiß ich später, welche Schritte mich erwarten, wenn ich beispielsweise an der Kasse stehe oder eine Überweisung zeitnah kontrollieren muss.
Für welche täglichen Aufgaben sie sinnvoll ist
Besonders passend ist die App für Menschen, die ihre Bankgeschäfte nicht an einen Desktop-Computer binden möchten. Wer regelmäßig unterwegs ist, kann den mobilen Zugang nutzen, ohne für jede Kontrolle einen Browser zu öffnen. Auch für Nutzer, die ihre Finanzen gern direkt nach einem Einkauf im Blick behalten, ist ein solcher Zugriff praktisch.
Ein realistisches Beispiel: Ich kaufe auf dem Weg nach Hause ein und möchte anschließend prüfen, ob die Abbuchung korrekt verbucht wurde. Statt später am Computer nachzusehen, öffne ich die App, kontrolliere den relevanten Kontobereich und kann meine Ausgaben besser einordnen. Das klingt unspektakulär, ist aber genau die Art von Routine, für die eine Banking-App ihren Wert beweisen muss.
Weniger geeignet ist sie für jemanden, der ausschließlich mit einer Bank arbeitet, die keine Absa-Verbindung hat, oder der eine unabhängige Finanzübersicht über mehrere Institute sucht. Die App ersetzt keine allgemeine Haushaltsbuch-App und ist auch nicht automatisch die beste Wahl für komplexe Finanzplanung. Ihr sinnvollster Einsatz liegt dort, wo der direkte mobile Zugang zu Absa im Mittelpunkt steht.
Was bei intensiver Nutzung wichtig wird
Bei gelegentlicher Nutzung ist fast jede Banking-App angenehm. Interessanter wird es an Tagen, an denen mehrere Vorgänge zusammenkommen: Kontostände prüfen, Zahlungseingänge vergleichen, eine Transaktion nachvollziehen und danach noch einmal kontrollieren, ob alles richtig übernommen wurde. In solchen Momenten achte ich darauf, ob die App meine Aufmerksamkeit schont oder ob ich mich ständig neu orientieren muss.
Gerade bei mehreren kurzen Sitzungen hintereinander sollte ich nicht davon ausgehen, dass ein einmal geöffneter Bildschirm dauerhaft aktuell bleibt. Bei Finanzinformationen ist es vernünftig, vor einer wichtigen Entscheidung bewusst neu zu laden oder den aktuellen Stand erneut aufzurufen. Das ist kein spezieller Fehler dieser App, sondern eine sinnvolle Gewohnheit bei allen mobilen Bankzugängen.
Ein weiterer praktischer Arbeitsablauf ist die Trennung zwischen Prüfen und Handeln. Ich würde zuerst den Kontostand und die Buchungsdetails ansehen, dann die gewünschte Aktion durchführen und anschließend noch einmal kontrollieren. Diese zusätzliche Prüfung kostet wenig Zeit, reduziert aber das Risiko, eine unvollständige oder missverstandene Anzeige mit einer abgeschlossenen Transaktion zu verwechseln.
Bei hoher Nutzung zählt außerdem, wie sich die App nach Unterbrechungen verhält. Wenn ich während einer Sitzung einen Anruf erhalte, das Smartphone sperre oder kurz zu einer anderen Anwendung wechsle, sollte ich aus Sicherheitsgründen nicht automatisch mit einer unveränderten Sitzung rechnen. Eine erneute Anmeldung oder ein erneuter Ladevorgang kann lästig sein, ist bei Bankgeschäften aber eher ein vernünftiger Schutz als ein Grund zur Kritik.
Stabilität und Verhalten nach Unterbrechungen
Die langfristige Alltagstauglichkeit einer Banking-App zeigt sich nicht nur beim normalen Öffnen, sondern auch beim Wiederherstellen eines unterbrochenen Vorgangs. Ich würde deshalb besonders darauf achten, ob nach einem App-Wechsel klar erkennbar ist, ob eine Aktion erfolgreich war, noch bearbeitet wird oder erneut gestartet werden muss. Bei Geldbewegungen sollte ich niemals einfach mehrfach tippen, nur weil die Rückmeldung nicht sofort erscheint.
Mein sicherer Ablauf wäre: kurz warten, den Status prüfen und erst danach eine neue Aktion beginnen. Wenn die Verbindung während eines Vorgangs schwankt, ist diese Geduld wichtiger als ein möglichst schneller zweiter Versuch. So vermeide ich, dass ich eine Zahlung versehentlich doppelt anstoße oder eine bereits abgeschlossene Handlung falsch einschätze.
Auch beim Neustart des Smartphones oder nach einem längeren Zeitraum ohne Nutzung würde ich die App als Zugang zu sensiblen Informationen behandeln. Ich erwarte nicht, dass eine Banking-Anwendung jede Sitzung dauerhaft offenhält. Im Gegenteil: Eine erneute Authentifizierung kann zwar den Komfort verringern, vermittelt mir aber mehr Kontrolle darüber, wann mein Konto sichtbar ist.
Die hohe Verbreitung spricht dafür, dass die Anwendung für viele Menschen ein etablierter Zugang zum Absa-Banking ist. Sie hat eine durchschnittliche Bewertung von 4,4 bei rund 174.000 Bewertungen und kommt auf mehr als zehn Millionen Installationen. Diese Größenordnung ist für mich ein positives Signal für die praktische Relevanz, aber kein Beweis dafür, dass jeder einzelne Vorgang auf jedem Gerät gleich reibungslos läuft.
Geräte, Betriebssystem und Ressourcen
Die Unterstützung von Android ab Version 8.0 macht die App auch für ältere, noch genutzte Geräte grundsätzlich interessant. Das ist hilfreich für Menschen, die nicht jedes Jahr ein neues Smartphone kaufen. Gleichzeitig sollte ich bei einem älteren Gerät realistisch bleiben: Ein älteres Betriebssystem, wenig freier Speicher oder viele parallel laufende Anwendungen können die gefühlte Reaktionszeit beeinflussen.
Für eine Finanz-App ist nicht zwingend ein besonders leistungsstarkes Smartphone nötig. Entscheidend sind eher ein gepflegtes System, genügend freier Speicher und eine verlässliche Internetverbindung. Ich würde vor der Nutzung größere Hintergrundaktivitäten schließen, wenn mein Gerät ohnehin langsam reagiert. Das verbessert nicht speziell die Bank-App, kann aber verhindern, dass ich eine allgemeine Geräteschwäche fälschlich dem Banking-Zugang zuschreibe.
Auch der Energieverbrauch sollte im Verhältnis zur Nutzung betrachtet werden. Wer die App nur kurz für einzelne Kontrollen öffnet, wird sie anders erleben als jemand, der sie lange geöffnet lässt und wiederholt zwischen Ansichten wechselt. Für normale Banking-Aufgaben erwarte ich keine dauerhaft hohe Belastung, würde aber vermeiden, die App unnötig im Hintergrund offen zu halten.
Besitzer sehr alter Geräte sollten außerdem bedenken, dass die Mindestversion Android 8.0 voraussetzt. Wer ein älteres Smartphone verwendet, muss vor der Installation prüfen, ob das Betriebssystem diese Voraussetzung erfüllt. Für iPhone-Nutzer ist diese konkrete Mindestanforderung nicht der relevante Maßstab; dort sollte die jeweilige Kompatibilität direkt im passenden App-Store geprüft werden.
Aktualisierungen und die Rolle der aktuellen Version
Die derzeitige Version trägt die Bezeichnung 26.7.0 und den Hinweis „July-Release“. Für mich ist das ein Zeichen, dass die Anwendung weiter gepflegt und um zusätzliche Funktionen ergänzt wird. Gerade bei Banking-Apps sind Aktualisierungen wichtig, weil sich nicht nur die Oberfläche, sondern auch technische Anforderungen und Sicherheitsabläufe verändern können.
Ich würde Updates deshalb nicht dauerhaft aufschieben, besonders wenn die bisherige Version plötzlich langsamer wirkt oder nach einer Systemaktualisierung Probleme zeigt. Vor einem wichtigen Bankvorgang sollte ich allerdings vermeiden, mitten in einer instabilen Verbindung ein Update zu erzwingen. Besser ist es, die App in einem ruhigen Moment zu aktualisieren und anschließend kurz zu testen, ob Anmeldung und grundlegende Navigation wie erwartet funktionieren.
Der Hinweis auf kontinuierliche Erweiterungen ist für mich zugleich Vorteil und kleine Umstellung. Neue Funktionen können Wege verkürzen, aber sie können auch dazu führen, dass vertraute Menüpunkte anders angeordnet sind. Wer die App täglich verwendet, sollte nach einem größeren Update nicht blind nach dem alten Muster tippen, sondern die wichtigsten Bereiche einmal bewusst neu ansehen.
Wo die App gegenüber Alternativen überzeugt
Im Vergleich zum klassischen Banking im Browser ist eine dedizierte App meist bequemer, wenn ich regelmäßig vom Smartphone aus auf mein Konto zugreife. Ich muss nicht jedes Mal eine Webseite suchen und kann mich auf eine für mobile Nutzung gedachte Umgebung konzentrieren. Für spontane Kontrollen unterwegs ist das der klarere Weg.
Gegenüber einer allgemeinen Finanz-App hat die Absa-Lösung einen anderen Schwerpunkt. Eine unabhängige Anwendung kann möglicherweise Konten verschiedener Banken zusammenführen oder Ausgaben übergreifend kategorisieren. Dafür ist der direkte Bankzugang oft weniger fokussiert. Wer ausschließlich Absa nutzt und vor allem Kontoinformationen sowie Bankvorgänge mobil erreichen möchte, profitiert eher von der spezialisierten App.
Der Browser bleibt trotzdem eine vernünftige Alternative, wenn ich lieber auf einem größeren Bildschirm arbeite oder die App auf meinem Gerät nicht installieren kann. Für längere Finanzplanung ist ein Computer häufig übersichtlicher. Für die schnelle Kontrolle unterwegs würde ich dagegen die mobile Anwendung bevorzugen.
Ein weiterer Unterschied liegt in der Erwartung an Geschwindigkeit. Eine Finanz-App muss nicht jede Ansicht blitzschnell öffnen, wenn sie dafür nachvollziehbar und sicher arbeitet. Ich würde eine kurze, verständliche Wartezeit eher akzeptieren als eine scheinbar sofortige Oberfläche, bei der unklar bleibt, ob eine Aktion tatsächlich verarbeitet wurde.
Für wen sich die Installation lohnt
Ich empfehle die App vor allem Absa-Kunden, die ihre Bankgeschäfte regelmäßig mobil erledigen und dabei einen direkten, auf das Smartphone zugeschnittenen Zugang möchten. Auch Nutzer mit einem nicht ganz neuen Android-Gerät können sie in Betracht ziehen, sofern Android 8.0 oder neuer installiert ist.
Für Einsteiger ist es sinnvoll, die ersten Schritte ohne Zeitdruck durchzugehen. Ich würde mich nicht erst unmittelbar vor einer wichtigen Zahlung mit der Navigation beschäftigen. Ein kurzer Probelauf hilft, die eigenen Erwartungen an Ladezeiten, Anmeldung und Rückmeldungen zu verstehen.
Überspringen würde ich sie, wenn ich eine bankenübergreifende Finanzzentrale suche, meine Bankverbindung nicht zu Absa gehört oder ich fast ausschließlich am Desktop arbeite. In diesen Fällen kann der Browser oder eine unabhängige Finanzanwendung besser zu meinem Alltag passen. Die Stärke dieser App liegt nicht darin, jedes Finanzproblem abzudecken, sondern den mobilen Absa-Zugang möglichst praktisch zu machen.
Mein Urteil zu Tempo, Belastung und Alltagssicherheit
Nach meiner Einschätzung ist die Absa Banking App vor allem eine zweckmäßige Lösung für wiederkehrende mobile Bankgeschäfte. Ihre wahrgenommene Geschwindigkeit wird stark von Verbindung und Gerät abhängen, doch die klare Ausrichtung hilft dabei, Aufgaben ohne unnötige Umwege zu erledigen. Bei intensiver Nutzung zahlt sich ein kontrollierter Ablauf aus: erst prüfen, dann handeln, anschließend den Status noch einmal bestätigen.
Die Unterstützung von Android 8.0 oder neuer erweitert die Auswahl an nutzbaren Geräten, während die aktuelle Version 26.7.0 zeigt, dass die Anwendung weiterentwickelt wird. Gleichzeitig sollte ich bei älteren Smartphones, schwacher Verbindung und unterbrochenen Sitzungen mit etwas Geduld arbeiten. Besonders bei Geldvorgängen ist eine vorsichtige Wiederaufnahme besser als hektisches mehrfaches Tippen.
Mein abschließendes Urteil fällt positiv, aber nicht blind begeistert aus: Für Absa-Kunden, die einen konzentrierten mobilen Banking-Zugang brauchen, ist die App eine nachvollziehbare Wahl. Sie ist kostenlos, für alle Altersgruppen freigegeben und bereits sehr weit verbreitet. Wer dagegen umfassende Finanzplanung, mehrere Banken in einer Oberfläche oder die beste Übersicht für lange Sitzungen sucht, sollte eine passende Ergänzung oder den Browser in Betracht ziehen. Für den täglichen Blick aufs Konto und klar abgegrenzte Bankaufgaben würde ich sie einem Freund empfehlen.


